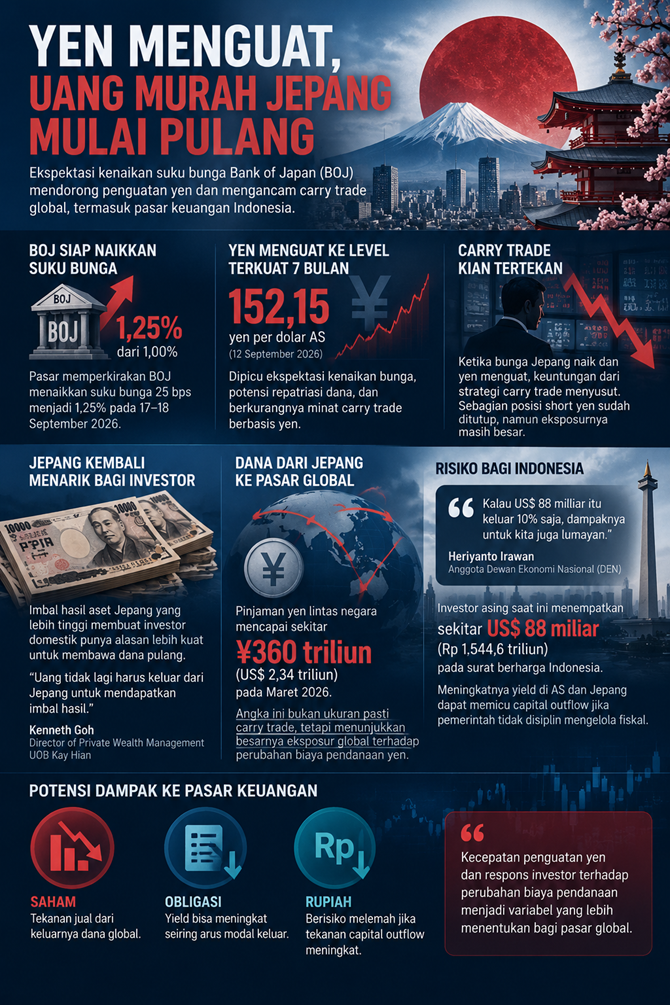
Bank of Japan (BOJ) pekan ini akan menentukan arah baru kebijakan moneternya. Pasar hampir sepenuhnya memperkirakan bank sentral Jepang itu menaikkan suku bunga 25 basis poin menjadi 1,25% dalam rapat yang berlangsung pada 17–18 September 2026.
Namun, perhatian investor tidak lagi berhenti pada keputusan tersebut. Yang lebih menentukan adalah apakah BOJ akan memberi sinyal bahwa siklus pengetatan bakal berlangsung lebih cepat dari perkiraan.
Ekspektasi itu telah mendorong penguatan yen secara tajam. Mata uang Jepang itu sempat menyentuh sekitar 152,15 per dolar AS pada Sabtu (12/9) lalu, level terkuat dalam tujuh bulan. Penguatan tersebut dipicu kombinasi ekspektasi kenaikan bunga BOJ, potensi repatriasi dana investor Jepang, serta berkurangnya minat terhadap carry trade berbasis yen.
Fenomena ini penting karena yen selama bertahun-tahun menjadi salah satu mata uang pendanaan utama bagi investor global. Suku bunga Jepang yang rendah memungkinkan investor meminjam yen, mengonversinya ke mata uang lain, lalu membeli aset yang menawarkan imbal hasil lebih tinggi. Ketika bunga Jepang naik dan yen menguat, keuntungan strategi tersebut menyusut.
Risiko tersebut bahkan mulai muncul sebelum BOJ benar-benar menaikkan suku bunga. Chief Investment Strategist Saxo, Charu Chanana, mengatakan kepada Reuters bahwa strategi carry trade menjadi rentan karena proses pembalikan posisi sudah berlangsung sebelum BOJ memberikan kenaikan bunga yang diperkirakan pasar. Sebagian posisi short yen memang telah ditutup, tetapi posisi tersebut masih cukup besar sehingga penguatan yen lebih lanjut berpotensi mengubah proses pengurangan leverage yang berlangsung bertahap menjadi unwind yang lebih cepat.
Kondisi tersebut menunjukkan bahwa ancaman terhadap pasar global bukan semata-mata besaran kenaikan suku bunga BOJ. Kecepatan penguatan yen dan respons investor terhadap perubahan biaya pendanaan justru menjadi variabel yang lebih menentukan.
Namun, perubahan yang terjadi juga tidak hanya berasal dari investor global. Jepang sendiri mulai menawarkan alasan yang lebih kuat bagi investor domestiknya untuk membawa dana pulang. Director of Private Wealth Management UOB Kay Hian, Kenneth Goh, menilai situasi sekarang berbeda dengan periode sebelum gejolak 2024 karena aset domestik Jepang mulai menawarkan imbal hasil yang lebih menarik.
“Uang tidak lagi harus keluar dari Jepang untuk mendapatkan imbal hasil,” kata Goh seperti dikutip Reuters, Selasa (8/9).
Meningkatnya imbal hasil aset Jepang memberikan alternatif bagi investor domestik, sehingga normalisasi kebijakan BOJ berpotensi mendorong perubahan arah arus modal, bukan hanya memengaruhi nilai tukar yen.
Dengan demikian, terdapat dua arus yang perlu diperhatikan pasar. Pertama, investor global yang mungkin mulai mengurangi posisi carry trade karena yen semakin mahal. Kedua, investor Jepang yang memiliki insentif lebih besar untuk mengalokasikan dananya kembali ke dalam negeri.
Kombinasi keduanya dapat mengurangi aliran dana yang selama ini mengalir dari Jepang ke berbagai pasar global. Dampaknya tidak otomatis berupa aksi jual besar-besaran, tetapi dapat mengubah kalkulasi risk and return pada saham, obligasi, dan mata uang di negara lain.
BOJ dan Ancaman Berakhirnya Uang Murah Jepang
Selama bertahun-tahun, kebijakan moneter ultralonggar BOJ membuat yen menjadi sumber pendanaan murah bagi investor dunia. Ketika bank sentral Jepang mulai menaikkan suku bunga, fondasi strategi tersebut perlahan berubah.
Ekonom Senior Universitas Paramadina Wijayanto Samirin menilai perubahan kebijakan BOJ tidak serta-merta menandai perubahan rezim moneter global. Menurut dia, Jepang sedang menyesuaikan kebijakan dengan kondisi ekonominya yang telah berubah setelah inflasi bertahan di level relatif tinggi selama beberapa tahun.
"Yang terjadi bukan perubahan rezim moneter global, tetapi perubahan strategi Jepang yang selama ini menerapkan bunga rendah untuk menstimulus ekonomi domestik dan meningkatkan daya tarik ekspor produknya," ujar Wijayanto kepada Katadata, akhir pekan kemarin.
Persoalannya, skala pendanaan berbasis yen sangat besar. Salah satu proksi yang digunakan untuk mengukur aktivitas tersebut menunjukkan pinjaman yen lintas negara mencapai sekitar ¥ 360 triliun atau US$ 2,34 triliun pada Maret 2026. Angka tersebut bukan ukuran pasti carry trade, tetapi menunjukkan besarnya eksposur terhadap perubahan biaya pendanaan yen.
Senior Vice President Head of Retail, Product Research & Distribution Henan Putihrai Asset Management, Reza Fahmi Riawan mengatakan, besarnya angka tersebut tidak otomatis berarti seluruh posisi akan dibongkar ketika BOJ menaikkan suku bunga. "Yang lebih penting adalah berapa banyak posisi yang menggunakan leverage dan seberapa cepat yen bergerak," kata Reza kepada Katadata, Jumat (11/9).
Dengan demikian, kecepatan penguatan yen menjadi variabel penting. Jika apresiasi berlangsung secara gradual, investor memiliki waktu untuk menyesuaikan portofolio. Sebaliknya, lonjakan yen dapat memaksa investor melakukan unwind bersamaan untuk mengurangi leverage.
Data terbaru bahkan menunjukkan bahwa belum terjadi pembalikan posisi yen secara menyeluruh. Analisis dari Valbury, yang mengutip data CFTC, mencatat posisi jual bersih spekulan terhadap yen masih mencapai 92.227 kontrak dalam periode sepekan hingga 1 September lalu, meski turun dari puncaknya 163.412 kontrak pada awal Juli. Artinya, risiko carry trade unwind meningkat, tetapi belum dapat disamakan dengan likuidasi besar-besaran.
Yang sudah berubah justru harga atas risiko tersebut. Ketika yen menguat dan biaya pendanaannya meningkat, investor mulai menghitung ulang apakah imbal hasil aset yang dibelinya masih cukup untuk mengompensasi risiko valuta dan biaya pendanaan. Karena itu, pergerakan yen menjadi salah satu indikator penting dalam menentukan alokasi modal global.
Valbury mencatat pasar saat ini telah hampir sepenuhnya memperhitungkan potensi kenaikan 25 basis poin BOJ pada 17–18 September ini. Namun, pasar juga mulai memperkirakan pengetatan yang lebih cepat, dengan overnight index swaps mengindikasikan sekitar 75 basis poin kenaikan kumulatif hingga April 2027.
Ekspektasi tersebut menjelaskan mengapa keputusan BOJ kali ini menjadi sangat penting. Kenaikan 25 basis poin sendiri bukan lagi kejutan. Kejutan justru dapat datang dari bahasa BOJ mengenai kenaikan berikutnya.
Reuters mencatat mayoritas ekonom memperkirakan suku bunga BOJ dapat mencapai 1,75% pada kuartal II 2027. Sebagian ekonom bahkan mulai memperkirakan kenaikan berikutnya terjadi pada Oktober atau Desember tahun ini.
Perubahan ekspektasi tersebut dapat mendorong investor Jepang maupun global melakukan rebalancing. Imbal hasil aset domestik Jepang yang semakin menarik dapat membuat sebagian dana yang sebelumnya ditempatkan di luar negeri kembali ke Jepang.
Bagi pasar global, konsekuensinya bukan sekadar yen yang menguat. Jika repatriasi berlangsung besar, permintaan terhadap aset Jepang meningkat sementara permintaan terhadap aset berisiko di negara lain dapat berkurang.
Namun, tidak semua pasar akan mengalami dampak yang sama. Aset dengan leverage tinggi dan likuiditas rendah akan lebih rentan apabila investor mulai melakukan deleveraging. Sebaliknya, pasar dengan fundamental kuat masih dapat mempertahankan aliran modal meski biaya pendanaan global berubah.
Indonesia Lebih Rentan di Rupiah dan Obligasi daripada Saham
Bagi Indonesia, perubahan kebijakan BOJ tidak serta-merta berarti investor asing akan meninggalkan pasar saham. Efeknya justru perlu dilihat melalui beberapa saluran berbeda, terutama nilai tukar, pasar obligasi, dan arus modal.
Wijayanto menilai hubungan Indonesia-Jepang memiliki karakter khusus karena kedua negara merupakan mitra perdagangan dan investasi yang penting. "Yen akan menguat relatif terhadap rupiah dalam beberapa waktu ke depan. Dampaknya, biaya bunga dan pokok utang akan meningkat. Lalu biaya impor dari Jepang juga meningkat," ujarnya.
Penguatan yen juga dapat mengubah kalkulasi investor Jepang. Ketika imbal hasil aset domestik Jepang meningkat, dana pensiun, perusahaan asuransi, dan lembaga keuangan Jepang memiliki insentif lebih besar untuk mengalokasikan dana di dalam negeri. Dampaknya bagi Indonesia dapat berupa berkurangnya investasi portofolio maupun perubahan alokasi pinjaman perbankan Jepang.
Namun, risiko tersebut tidak berarti Indonesia kehilangan seluruh daya tariknya. Reza menilai fundamental domestik tetap menjadi pertimbangan utama dalam pengambilan keputusan investasi. Pertumbuhan ekonomi, stabilitas rupiah, kebijakan Bank Indonesia, kinerja perusahaan, serta imbal hasil obligasi masih menentukan. Selain itu, Indonesia juga memiliki keunggulan berupa pasar domestik yang besar dan basis investor lokal yang relatif kuat.
"Selama fundamental Indonesia tetap baik, penguatan yen tidak serta-merta membuat kami harus mengurangi eksposur," katanya.
Walaupun begitu, investor global tetap mempunyai alternatif lain. Reza menyebut India dan Vietnam, serta sejumlah negara ASEAN, memiliki cerita pertumbuhan yang menarik. Artinya, ketika biaya pendanaan global berubah, Indonesia harus bersaing bukan hanya dengan negara maju seperti Jepang atau Amerika Serikat, tetapi juga dengan sesama negara emerging market.
Di pasar modal domestik, Partner, Founder sekaligus Chief Marketing Officer Jarvis Asset Management, Kartika Sutandi, melihat transmisi BOJ lebih kuat terhadap obligasi dan mata uang daripada saham.
"Yen itu impact more ke bond kita, currency kita. Sementara saham lebih penting diperhatikan dampaknya dari keputusan MSCI. Indonesia sejak di-freeze oleh MSCI sudah enggak relevan. Asing sudah keluar terus. So, kalau continue di-freeze semakin enggak dilirik (pasar saham kita)," ujar perempuan yang akrab disapa Tjoe Ay itu kepada Katadata, Jumat (11/9), mengacu pada keputusan lembaga pengindeks global MSCI yang membekukan saham-saham Indonesia sejak Januari lalu.
Pandangan ini menjadi penting karena menunjukkan bahwa penguatan yen tidak otomatis identik dengan kejatuhan IHSG. Pasar saham Indonesia memiliki faktor domestik dan struktural lain yang dapat lebih dominan pengaruhnya daripada sekadar penguatan yen atau kenaikan suku bunga Jepang.
Sebaliknya, pasar obligasi lebih langsung menghadapi perubahan preferensi investor terhadap imbal hasil. Jika investor global meminta kompensasi risiko yang lebih tinggi, tekanan dapat muncul melalui kenaikan yield SBN.
Bagi pemerintah, kondisi ini juga menyentuh persoalan pembiayaan. Wijayanto menilai perubahan lingkungan pendanaan global membuat pemerintah perlu lebih berhati-hati dalam mengelola defisit APBN dan kebutuhan penerbitan surat utang.
Ia pun menyarankan rencana penerbitan Samurai Bond ditinjau kembali karena biaya pendanaan berbasis yen tidak lagi serendah ketika BOJ mempertahankan kebijakan ultralonggar.
Di tengah berbagai indikator tersebut, Wijayanto menyebut credit spread sebagai parameter yang paling penting untuk memantau apakah tekanan pasar telah berubah menjadi risiko yang lebih serius. "Credit spread memberikan gambaran risiko dan sinyal awal stabilitas finansial atau risiko sistemik kita," katanya.
Menurut dia, berbeda dengan nilai tukar atau yield yang dapat dipengaruhi kebijakan, credit spread lebih mencerminkan penilaian investor terhadap risiko fundamental suatu negara.
Karena itu, kombinasi beberapa indikator perlu menjadi perhatian. Yen menguat tajam, rupiah melemah, arus modal asing keluar, yield SBN naik dan credit spread melebar secara bersamaan akan menjadi sinyal yang jauh lebih serius dibandingkan sekadar penguatan yen.
Dewan Ekonomi Nasional (DEN) bahkan mengingatkan potensi capital outflow dari pasar Indonesia jika daya tarik aset negara maju terus meningkat. Anggota DEN Heriyanto Irawan mengatakan, investor asing saat ini menempatkan sekitar US$ 88 miliar pada surat berharga Indonesia. Menurut dia, keluarnya sebagian dana tersebut dapat memberikan dampak signifikan terhadap perekonomian.
“Kalau US$ 88 miliar itu keluar 10% saja, dampaknya untuk kita juga lumayan,” kata Heriyanto dalam acara HHP Law Firm, Jakarta, Rabu (9/9).
Karena itu, persoalan bagi Indonesia bukan semata-mata seberapa jauh yen menguat atau seberapa besar carry trade dibongkar. Daya tahan pasar keuangan juga akan ditentukan oleh kemampuan Indonesia mempertahankan daya tarik asetnya ketika investor memiliki semakin banyak pilihan di negara maju.
Heriyanto menilai kredibilitas pengelolaan fiskal menjadi salah satu kunci untuk menjaga kepercayaan investor asing. Dengan kata lain, ketika tekanan eksternal meningkat, ruang bagi Indonesia untuk mempertahankan arus modal tidak cukup hanya mengandalkan selisih yield, tetapi juga membutuhkan keyakinan investor terhadap kesehatan dan disiplin fiskal pemerintah.
Selain itu, ada pula risiko dari sisi komoditas. Tjoe Ay menilai pembalikan carry trade dapat menekan harga komoditas karena investor mengurangi aset-aset berisiko mereka. Jika itu terjadi ketika harga minyak justru meningkat akibat ketegangan geopolitik, posisi eksternal Indonesia dapat semakin tertekan.
Skenario tersebut dapat menjadi masalah bagi rupiah. Harga ekspor melemah sementara biaya impor energi meningkat akan memperlebar tekanan terhadap neraca eksternal dan pada akhirnya dapat membatasi ruang pelonggaran moneter Bank Indonesia. Dengan demikian, bagi Indonesia, pertanyaan terpenting bukan apakah yen menguat, melainkan apakah penguatan yen tersebut mulai mengubah perilaku investor terhadap aset rupiah.
(Sumber: Reuters, BIS, Valbury, Katadata)
Kasus 2024: Ketika Carry Trade Menimbulkan Gejolak
Pasar memiliki alasan kuat untuk berhati-hati atas kebijakan BOJ karena pernah mengalami gejolak serupa pada Agustus 2024. Saat itu, bank sentral Jepang menaikkan suku bunga secara mengejutkan menjadi 0,25%. Yen kemudian melonjak dari sekitar ¥ 154 menjadi ¥ 141 per dolar AS dalam hitungan hari. Investor yang menggunakan yen sebagai mata uang pendanaan dipaksa mengurangi posisi, memicu aksi jual di berbagai aset global. Nikkei bahkan anjlok 12,4% dalam sehari.
Namun, menganggap gejolak 2024 semata-mata sebagai akibat BOJ akan terlalu menyederhanakan persoalan. Sebab, pada saat bersamaan, data tenaga kerja Amerika Serikat yang lemah pada waktu itu juga memicu kekhawatiran resesi. Ekspektasi terhadap The Fed (bank sentral AS) juga berubah. Artinya, carry trade unwind bertemu dengan kekhawatiran terhadap perekonomian AS sehingga menghasilkan efek berantai yang jauh lebih besar.
Indonesia ikut terdampak kala itu, tetapi tidak mengalami tekanan sistemik. Likuidasi carry trade yen pada awal Agustus 2024 turut memberikan tekanan dan volatilitas pada IHSG, sejalan dengan kepanikan di pasar global. Akan tetapi, fundamental domestik dan kondisi pasar keuangan membuat efek tersebut tidak berkembang menjadi krisis.
Situasi 2026 memiliki perbedaan penting. Pasar sudah mengetahui BOJ sedang melakukan normalisasi sehingga kenaikan bunga tidak datang sebagai kejutan. Reuters juga mencatat pasar saham sejauh ini relatif mampu menyerap penguatan yen dan sinyal pengetatan BOJ, sementara pergerakan mata uang Jepang masih dinilai lebih teratur dibandingkan episode 2024.
Valbury bahkan menekankan, belum ada bukti carry trade telah dibongkar secara menyeluruh. Yang terlihat sejauh ini lebih merupakan penyesuaian harga terhadap kenaikan biaya pendanaan yen, sementara posisi spekulatif terhadap yen masih cukup besar.
Itulah sebabnya rapat BOJ September menjadi titik penting. Jika bank sentral Negeri Sakura itu hanya menaikkan bunga 25 basis poin dan mempertahankan pendekatan bertahap, pasar mungkin mampu menyerap perubahan tersebut.
Sebaliknya, sinyal pengetatan yang lebih agresif dapat mendorong yen kembali menguat tajam. Pada titik itu, risiko carry trade unwind akan meningkat karena investor tidak hanya menghadapi biaya pendanaan yang lebih tinggi, tetapi juga potensi kerugian kurs.
Bagi Indonesia, indikatornya cukup jelas. Selama penguatan yen berlangsung gradual, rupiah stabil, foreign flow tidak mengalami pembalikan besar, dan credit spread tetap terkendali, dampaknya kemungkinan lebih berupa penyesuaian portofolio.
Namun apabila empat hal muncul bersamaan, yakni yen menguat cepat, rupiah melemah, yield SBN meningkat dan credit spread melebar, maka pasar memiliki alasan lebih kuat untuk mengkhawatirkan terjadinya global deleveraging.
Jika 2024 mengajarkan bahwa carry trade unwind dapat memperbesar gejolak yang sudah ada, maka 2026 memberikan pelajaran berbeda, yaitu pasar mungkin sudah bersiap menghadapi BOJ, tetapi belum tentu siap menghadapi perubahan ekspektasi yang jauh lebih cepat dibandingkan yang telah tercermin dalam harga aset.***